2027年生猪年出栏总量及价格趋势预判
2026年二三季度母猪减产逐步加速,两轮减产先后经历低效母猪减产向高效母猪减产的推进。政策面及市场端或推动产能去化周期延续。而结合卓创资讯对母猪基数、产效等数据的评估,2027年生猪出栏总量或介于2025年与2026年之间,月供需比或逐步下滑,二季度后降幅或走阔。基于对年出栏总量以及猪肉消费量的数据预测评估,2027年生猪年均价或维持谨慎偏乐观,年均价或在12.0-12.5元/公斤。
二三季度母猪减产逐步加速,政策面或继续推动减产
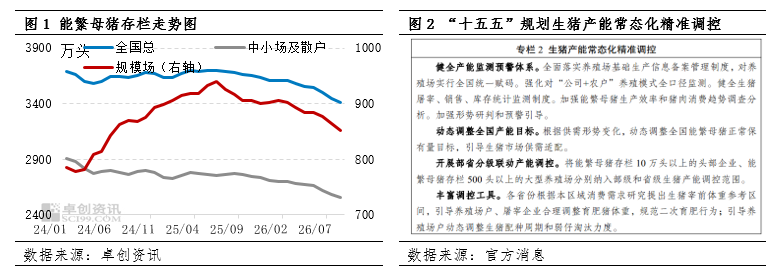
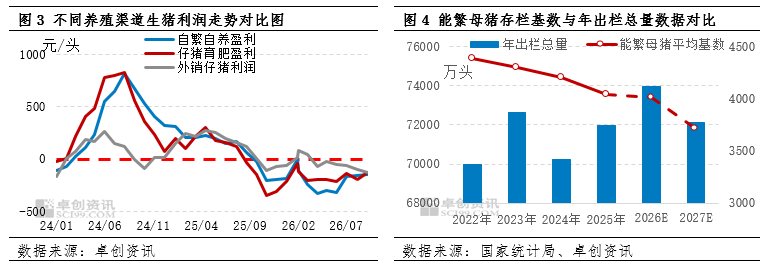
据卓创资讯监测、评估及调研数据显示,8月底卓创资讯评估全国能繁母猪存栏量较1月末下滑5.53%。纵观整个去化进程,其中1-3月母猪去化速度迟缓,3月末母猪存栏数据较1月末仅下滑0.82%。4-6月受猪价跌至成本线下影响,部分高成本中小散户及规模场低效母猪加速淘汰,市场进入第一波集中减产,6月末母猪存栏数据较1月末下滑3.03%。7-8月,部分规模场受政策面限制开始加速减产,市场进入第二波集中减产,连续两月累计降幅达到2.50%,且9月减产仍在进行中,月中下旬母猪淘汰量开始减少。但据农业农村部《全国畜牧兽医行业发展“十五五”规划》中提及,对生猪产能常态化精准调控,其中能繁母猪存栏10万头以上的头部企业、能繁母猪存栏500头以上的大型养殖场将分别纳入部级和省级生猪产能调控范围,且继续调整规划合理育肥猪体重,规划二次育肥行为,将限制规模场增产母猪行为,也通过限制体重和二育补栏,降低养殖方通过增重压栏或二育出栏规避降价风险的可能。
不同渠道综合养殖利润亏损,市场端或推动减产继续进行
据卓创资讯监测数据显示,9月自繁自养亏损月均值为-146.01元/头,仔猪育肥亏损-131.64元/头,而仔猪补栏意愿降低,叠加疫情发病区域和资金风险提升,仔猪市场供应过剩,9月仔猪外销亏损扩大,月均值跌至-129.35元/头。自繁自养盈利和仔猪育肥盈利已有9个月亏损,而仔猪外销盈利已有近6个月亏损,且目前卓创资讯对四季度行情报谨慎乐观态度,10月生猪均价或环比整体下滑,仔猪补栏或无明显提升,三项盈利值或继续下滑,全渠道亏损或从市场端推动养殖端继续减产。
另外,卓创资讯通过对MSY和能繁母猪实际保有基数测算对比,预计2026年生猪年出栏总量或增至7.39亿头,较2025年增长2.78%。而2026年高效母猪减产在8月过后推进,结合对年度平均母猪存栏基数、MSY产效和存活率等综合评估,预计2027年出栏量或介于2025年与2026年之间,预计或为7.21亿头,较2026年减少2.49%,较2025年偏高0.22%。
年度供需比窄幅走低,月度供需比或逐步下滑
热门品种实地供需调研考察覆盖 咖啡、天胶轮胎、豆粕、棕榈油等品类,有调研、数据、业务合作需求的业内同仁,欢迎随时咨询沟通交流。深耕一线实地走访,全面摸清上下游供需基本面
人口增量红利带来的消费扩容效应基本消退,终端猪肉消费作为偏刚性指标,假定变动幅度平稳的前提下,结合对2027年生猪出栏量的预测,评估得到2027年生猪供需比或在水平线以上,但低于2026年,高于2025年。结合能繁母猪数据推算月度生猪供应变化,以及需求量季节性指数粗略测算,2027年月度供需比或逐步下滑,其中一季度降幅有限、二三季度降幅逐步扩大、四季度先走高后下滑。
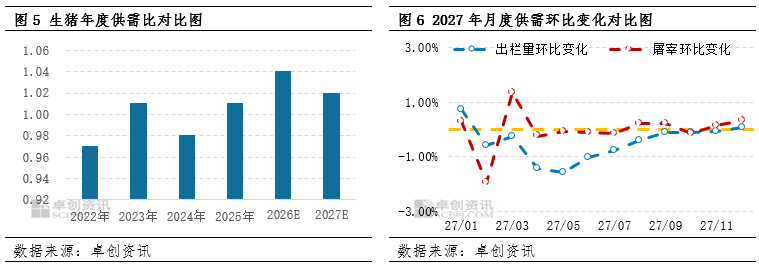
综上所述,政策面及市场端或继续推进母猪减产,产能去化暂未到底。2027年生猪年出栏总量或介于2025年与2026年之间,月度供需比或逐步下滑、其中一季度降幅有限、二三季度降幅扩大、四季度先走高后下滑。年均价暂时预判在12.0-12.5元/公斤。
消息来源:卓创资讯
发布时间:2026年9月24日
了解更多
声明:部分内容及图片由AI辅助创作,经人工审核发布。本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。

