9月份国际畜产品生产贸易形势
一、9月我国畜产品进口概况
9月份,肉类及杂碎进口42万吨,环比降6.7%,同比降23.1%。其中,猪肉进口6万吨,环比持平,同比降19.1%;禽肉进口3.1万吨,环比增1.4%,同比增339.8%;牛肉进口14万吨,环比降33.3%,同比降54.6%;羊肉进口2.0万吨,环比降4.8%,同比增12.5%。乳制品进口20万吨,环比增17.6%,同比增13.0%;其中奶粉进口5万吨,环比增25.0%,同比增19.7%。
1—9月,肉类及杂碎进口444万吨,同比降7.2%。其中,猪肉进口56万吨,同比降28.1%;禽肉进口24.5万吨,同比增0.3%;牛肉进口210万吨,同比降1.3%;羊肉进口23.2万吨,同比降16.1%。乳制品进口196万吨,同比降2.1%;其中奶粉进口64万吨,同比降4.5%。
二、1—8月我国畜产品贸易情况
1—8月,畜产品进口量740.0万吨,同比降2.2%。进口额294.7亿美元,同比增8.1%。出口量196.2万吨,同比增34.6%,出口额55.2亿美元,同比增14.9%。畜产品贸易逆差较上年同期扩大15.0亿美元,增幅6.7%。
(一)肉类
肉类和杂碎进口均下降。1—8月,肉类及杂碎进口量合计402.1万吨,同比降5.2%;进口额172.0亿美元,同比增10.1%。其中,肉类进口288.4万吨,同比降4.5%;进口额146.7亿美元,同比增17.7%;杂碎进口113.7万吨,同比降6.7%;进口额25.3亿美元,同比降19.7%。
1.猪肉进口减少。1—8月,猪肉及杂碎进口128.1万吨,同比降15.6%;进口额24.8亿美元,同比降22.0%。其中,猪肉进口50.0万吨,同比降29.2%,进口额10.1亿美元,同比降29.9%。主要来自西班牙、巴西、英国、智利和美国等国,分别占进口总量的30.0%、13.7%、8.4%、7.6%和7.3%,合计占比67.0%。其中,从西班牙、巴西、英国、智利和美国进口分别同比降28.4%、40.8%、14.8%、27.8%和11.9%。
2.禽肉产品进口减少,出口增加。1—8月,禽肉及杂碎进口42.4万吨,同比降19.5%;进口额13.2亿美元,同比降16.6%。其中,禽肉进口21.5万吨,同比降9.5%;进口额7.1亿美元,同比增9.7%。主要来自巴西、俄罗斯、泰国、智利和美国等国,分别占进口总量的82.3%、9.1%、6.7%、0.9%和0.4%,合计占比99.4%。其中,从巴西进口同比增5.8%,从俄罗斯、泰国、智利和美国进口分别同比降41.5%、47.1%、20.1%和68.2%。1—8月禽肉及杂碎出口82.8万吨,同比增81.9%;出口额12.9亿美元,同比增64.1%;加工禽肉出口36.7万吨,同比增21.6%;出口额13.2亿美元,同比增19.2%。
3.牛肉进口增加。1—8月,牛肉进口195.4万吨,同比增8.0%;进口额119.3亿美元,同比增27.5%。进口主要来自巴西、阿根廷、澳大利亚、乌拉圭和新西兰等国,分别占进口总量的58.6%、15.5%、11.4%、5.2%和4.3%,合计占95.0%。其中,从巴西、阿根廷进口分别同比增30.8%、2.7%,从澳大利亚、乌拉圭和新西兰进口分别同比降1.1%、28.9%和6.9%。
4.羊肉进口减少。1—8月,进口羊肉21.3万吨,同比降18.0%;进口额10.0亿美元,同比增1.2%。进口主要来自新西兰、澳大利亚和乌拉圭,分别占进口总量的50.8%、48.0%和0.7%,合计占99.5%。其中,从新西兰、澳大利亚和乌拉圭进口分别同比降16.1%、20.1%和25.3%。
(二)蛋类
蛋产品以出口为主。1—8月,蛋产品出口13.5万吨,同比增5.2%;出口额2.5亿美元,同比增13.8%。
(三)乳制品
1—8月,进口各类乳制品175.4万吨,同比降3.5%,折合生鲜乳1113.2万吨,同比降3.0%(干制品按1:8,液态奶按1:1折算);进口额86.1亿美元,同比增0.3%。
1.婴幼儿配方奶粉。1—8月,婴幼儿配方奶粉进口14.1万吨,同比降1.7%;进口额30.0亿美元,同比增1.3%。主要来自荷兰、新西兰、法国、德国和瑞士,分别占进口总量的41.3%、28.8%、11.5%、10.5%和2.1%,合计占94.2%。其中,从新西兰、德国进口分别同比降4.1%、25.8%,从荷兰、法国和瑞士进口分别同比增8.8%、61.9%和40.0%。
2.大包粉。1—8月,大包粉进口45.0万吨,同比降7.5%;进口额17.3亿美元,同比降13.5%。进口主要来自新西兰和澳大利亚,分别占89.9%和4.4%,合计占94.3%。从新西兰和澳大利亚进口分别同比降3.9%和41.9%。8月份,进口大包粉折合生鲜乳完税后价格平均为3.46元 /公斤,比国内主产省生鲜乳收购价格高0.40元。
3.液态奶、乳清粉和奶酪。1—8月,液态奶进口40.4万吨,同比降4.9%;进口额9.3亿美元,同比降3.4%。乳清粉进口43.3万吨,同比降9.3%;进口额6.4亿美元,同比增7.3%。奶酪进口15.2万吨,同比增18.0%;进口额8.2亿美元,同比增14.8%。
三、主要国家畜产品产量和贸易
(一)猪肉
产量方面,8月份美国猪肉产量94.9万吨,同比降0.7%;1—8月猪肉产量817.8万吨,同比增0.9%。
贸易方面,8月份,美国猪肉出口同比下降、巴西猪肉出口同比增长。从美国看,8月份猪肉出口23.4万吨,同比降5.0%。其中,对华出口1.3万吨,同比增2.6%。1—8月猪肉出口210.7万吨,同比增1.5%。其中,对华出口11.1万吨,同比降0.5%。从巴西看,8月份猪肉出口12.8万吨,同比增19.3%。其中,对华出口1.5万吨,同比增45.9%。1—8月猪肉出口103.1万吨,同比增21.1%。其中,对华出口8.9万吨,同比降25.1%。
(二)禽肉
产量方面,8月份美国禽肉产量210.8万吨,同比增3.6%。1—8月禽肉产量1666.6万吨,同比增4.4%。
贸易方面,8月份,美国、巴西鸡肉出口均同比增长。从美国看,8月份鸡肉出口26.5万吨,同比增2.1%。其中,对华出口0.4万吨,同比降7.3%。1—8月鸡肉出口198.1万吨,同比增0.7%。其中,对华出口3.4万吨,同比增31.5%。从巴西看,8月份鸡肉出口47.9万吨,同比增25.3%。其中,对华出口5.1万吨,同比增61047.9%。1—8月鸡肉出口384.5万吨,同比增16.9%。其中,对华出口40.7万吨,同比增80.4%。
(三)牛肉
产量方面,8月份美国牛肉产量88.7万吨,同比降1.7%。1—8月牛肉产量731.9万吨,同比降4.8%。
贸易方面,8月份,美国牛肉出口同比增长,巴西和澳大利亚牛肉出口同比下降。从美国看,8月份牛肉出口9.0万吨,同比增3.7%。其中,对华出口0.3万吨,同比增262.9%。1—8月牛肉出口71.4万吨,同比降12.4%。其中,对华出口1.1万吨,同比降83.9%。从巴西看,8月份牛肉出口22.7万吨,同比降15.7%。其中,对华出口1.6万吨,同比降89.8%。1—8月牛肉出口212.6万吨,同比增15.9%。其中,对华出口87.2万吨,同比降8.0%。从澳大利亚看,8月份牛肉出口12.3万吨,同比降9.3%。其中,对华出口1.0万吨,同比降56.3%。1—8月牛肉出口108.4万吨,同比增9.7%。其中,对华出口16.0万吨,同比降12.5%。
(四)羊肉
8月份澳大利亚羊肉出口3.1万吨(绵羊肉2.8万吨,山羊肉0.3万吨),同比降21.1%。其中,对华羊肉出口0.9万吨,同比增19.7%。1—8月羊肉出口33.2万吨,同比降21.0%。其中,对华出口7.2万吨,同比降18.5%。
四、国际畜产品价格指数
(一)肉类
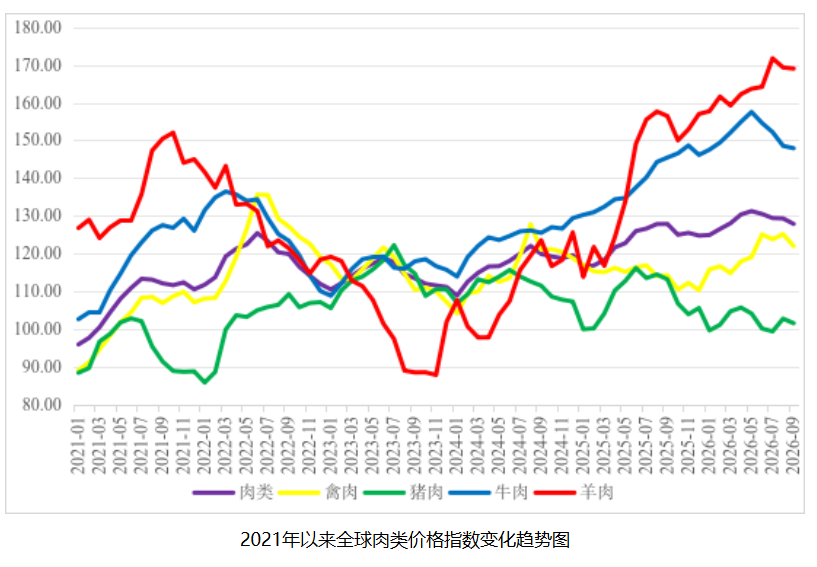
2026年9月份,FAO肉类价格指数小幅下跌,猪肉、禽肉、牛肉、羊肉价格均下跌。FAO肉类价格指数(基期为2014—2016年)在2024年1月份降至108.86后反弹,2026年9月份为127.86,环比跌1.1%,同比持平。
具体看,猪肉方面:受欧盟猪肉价格影响,猪肉价格指数下跌至101.54,环比跌1.2%,同比跌10.3%(连续6个月低于上年同期)。禽肉方面:受巴西禽肉价格影响,禽肉价格指数下跌至121.99,环比跌2.5%,同比涨6.8%(连续6个月高于上年同期)。牛肉方面:受澳大利亚、美国牛肉价格影响,牛肉价格指数小幅下跌至147.92,环比跌0.4%,同比涨1.7%(连续35个月高于上年同期)。羊肉方面:受新西兰羊肉价格影响,羊肉价格指数小幅下跌至169.02,环比跌0.2%,同比涨8.0%(连续28个月高于上年同期)。
(二)乳制品
9月份全球乳制品价格指数下跌。具体来看,2025年6月份开始下跌,2026年9月份为119.05,环比跌0.1%,同比跌19.1%。9月份全球全脂奶粉批发价格4356美元/吨,环比涨8.0%,同比涨2.6%。其中,美国全脂奶粉批发价格上涨,为5061美元/吨,环比涨7.9%,同比涨16.6%;大洋洲全脂奶粉批发价格上涨,为3604美元/吨,环比涨3.3%,同比跌4.7%;欧盟全脂奶粉批发价格上涨,为4404美元/吨,环比涨12.2%,同比跌4.4%。按同期人民币汇率折算,9月份全球全脂奶粉批发价格29232元/吨。其中,美国、大洋洲和欧盟分别为33958元/吨、24185元/吨和29232元/吨。
五、后期市场展望
预计后期肉类价格小幅下跌。猪肉方面,欧盟生猪出栏节奏恢复,叠加巴西猪肉供应充足,亚洲多个主要进口市场需求减弱,国际猪肉价格将小幅下跌。禽肉方面,欧盟认定巴西禽肉生产体系符合欧盟要求,进口需求转强,将推动巴西禽肉价格上涨。牛肉方面,美国临时关税配额执行节奏低于预期,主要出口国竞争性定价导致价格中枢下移,国际牛肉价格将承压下行。羊肉方面,全球进口需求强劲,但新西兰出口报价受汇率影响窄幅震荡,羊肉价格将稳中有降。
消息来源:全国畜牧总站
发布时间:2026年11月6日
了解更多
声明:部分内容及图片由AI辅助创作,经人工审核发布。本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。

