10月生猪屠宰量同、环比均下降
11月或小幅增加
【导语】10月份生猪市场供应充沛,但终端猪肉需求较国庆节前缩减,下游备货减少,导致屠宰企业屠宰量减少。11月份生猪供应仍处高位,需求缓慢提升,预计11月生猪屠宰量或环比提升。
10月份生猪价格震荡下降、屠宰量环比减少
进入10月份,生猪价格震荡下降,全国外三元生猪交易均价由9月30日的10.08元/公斤降至10月23日的9.38元/公斤。截至23日,10月份生猪均价为9.84元/公斤,环比降幅7.81%,同比降幅14.52%。10月份生猪供应仍较充沛,且大体重生猪出栏量偏弱,但需求端缺乏利好支撑,猪价继续下跌。
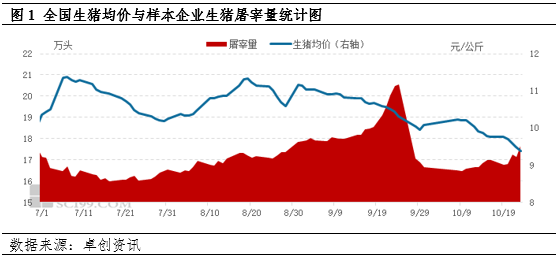
据卓创资讯监测数据显示,10月生猪屠宰量环比下降,全国代表屠宰企业日度屠宰量由10月8日的16.50万头最高增至21日的17.26万头,10月份缺乏节日利好提振,下游备货需求有限,屠宰企业订单较国庆节期减少,导致屠宰量环比下降。截至22日,10月份全国样本屠宰企业日均生猪屠宰量为16.81万头,环比降幅8.46%,同比降幅9.10%。
供增需弱,10月份生猪屠宰量同、环比均下降
从供应方面来看,10月初卓创资讯调研全国215家养殖企业生猪出栏计划环比增幅2.45%,从实际出栏情况来看,10月份卓创资讯样本监测养殖企业日度生猪出栏量为21.00万头,环比增幅4.43%,同比增幅1.08%。因前期生猪产能充沛,叠加9月份中秋节前生猪价格不及预期,部分养殖端有压栏惜售现象,同时10月份气温有所下降,生猪增重速度加快,可出栏适重猪源增加,生猪供应仍较充沛。
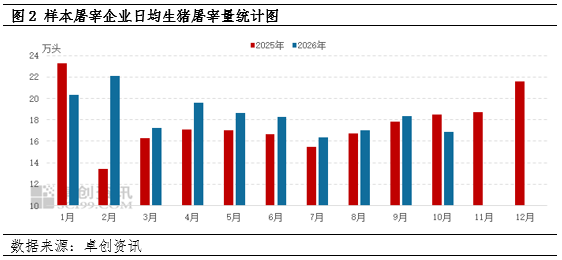
从需求方面来看,月内气温有所下降,但2026年10月份气温仍高于2025年同期,猪肉消费相对有限,从白条猪肉鲜销量来看,2026年10月份样本屠宰企业白条日均猪肉鲜销量为14.02万头,环比降幅9.74%,同比降幅11.45%,同、环比降幅均大于屠宰量降幅,反映终端猪肉需求欠佳。同时屠宰企业春节假期后集中冻品入库,进入四季度,屠宰企业为减轻现金流压力普遍加速冻品出库速度,冻品猪肉出库进一步抑制鲜品猪肉需求,导致10月份屠宰企业猪肉订单减少,屠宰量同环比均下降。尤其宰生猪出栏计划增加的前提下,生猪屠宰量及白条猪肉鲜销量同比出现下降趋势,极大程度上反映2026年10月份白条猪肉消费不及2025年同期。
国庆假期过后屠宰企业利润由低位逐渐修复
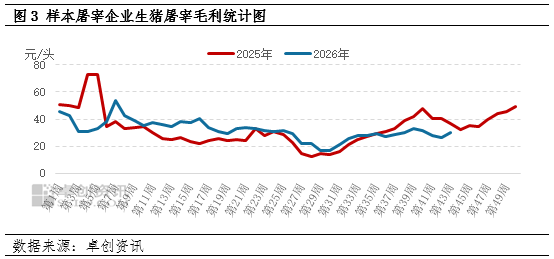
国庆假期过后,随着终端猪肉需求缩减,屠宰企业订单减少,且在生猪供应充沛压力及同行竞争的影响下,白条猪肉价格下滑,屠宰企业毛利由9月25日的32.85元/头降至10月16日最低的26.81元/头,但进入下旬后,随着生猪价格全面跌破10元/公斤,屠宰企业销售挺价情绪增强,白条猪肉价格降幅小于生猪价格降幅,同时随着下旬北方地区气温下降,终端需求略有提升,屠宰企业订单有所增加,屠宰量增加支撑头均成本下降,带动屠宰毛利修复,截至23日,样本屠宰企业平均屠宰毛利为30.36元/头。
11月生猪屠宰量或小幅增加
供应方面,5月份新生仔猪数量仍处于高位,因此11月理论生猪出栏较为充沛,叠加生猪增重速度加快,可出栏适重猪源偏多,屠宰企业收购或较为顺畅。需求方面,随着气温下降,终端需求仍有提升空间,下游备货逐渐增加,同时进入下旬,南方腌腊或陆续开启,进一步支撑猪肉需求。因此,预计11月份生猪屠宰量或逐渐提升,月均值环比增幅3%左右。
消息来源:卓创资讯
发布时间:2026年10月26日
了解更多
声明:部分内容及图片由AI辅助创作,经人工审核发布。本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。

